Cómo se lee una estrategia de opciones en pantalla
Todo el mundo habla de opciones y muy poca gente sabe mirar el gráfico. Agarramos una posición real y la desarmamos número por número.
La pregunta que más nos hacen no es «¿cuánto puedo ganar?». Es «¿cómo sé cuánto puedo perder?». Y la buena noticia es que con opciones esa pregunta tiene respuesta exacta, calculada antes de poner un peso. No hace falta adivinar: está en la pantalla.
Esta es una posición real de una jornada de trabajo. La usamos como ejemplo porque tiene todo lo que hay que entender.
Qué estamos mirando
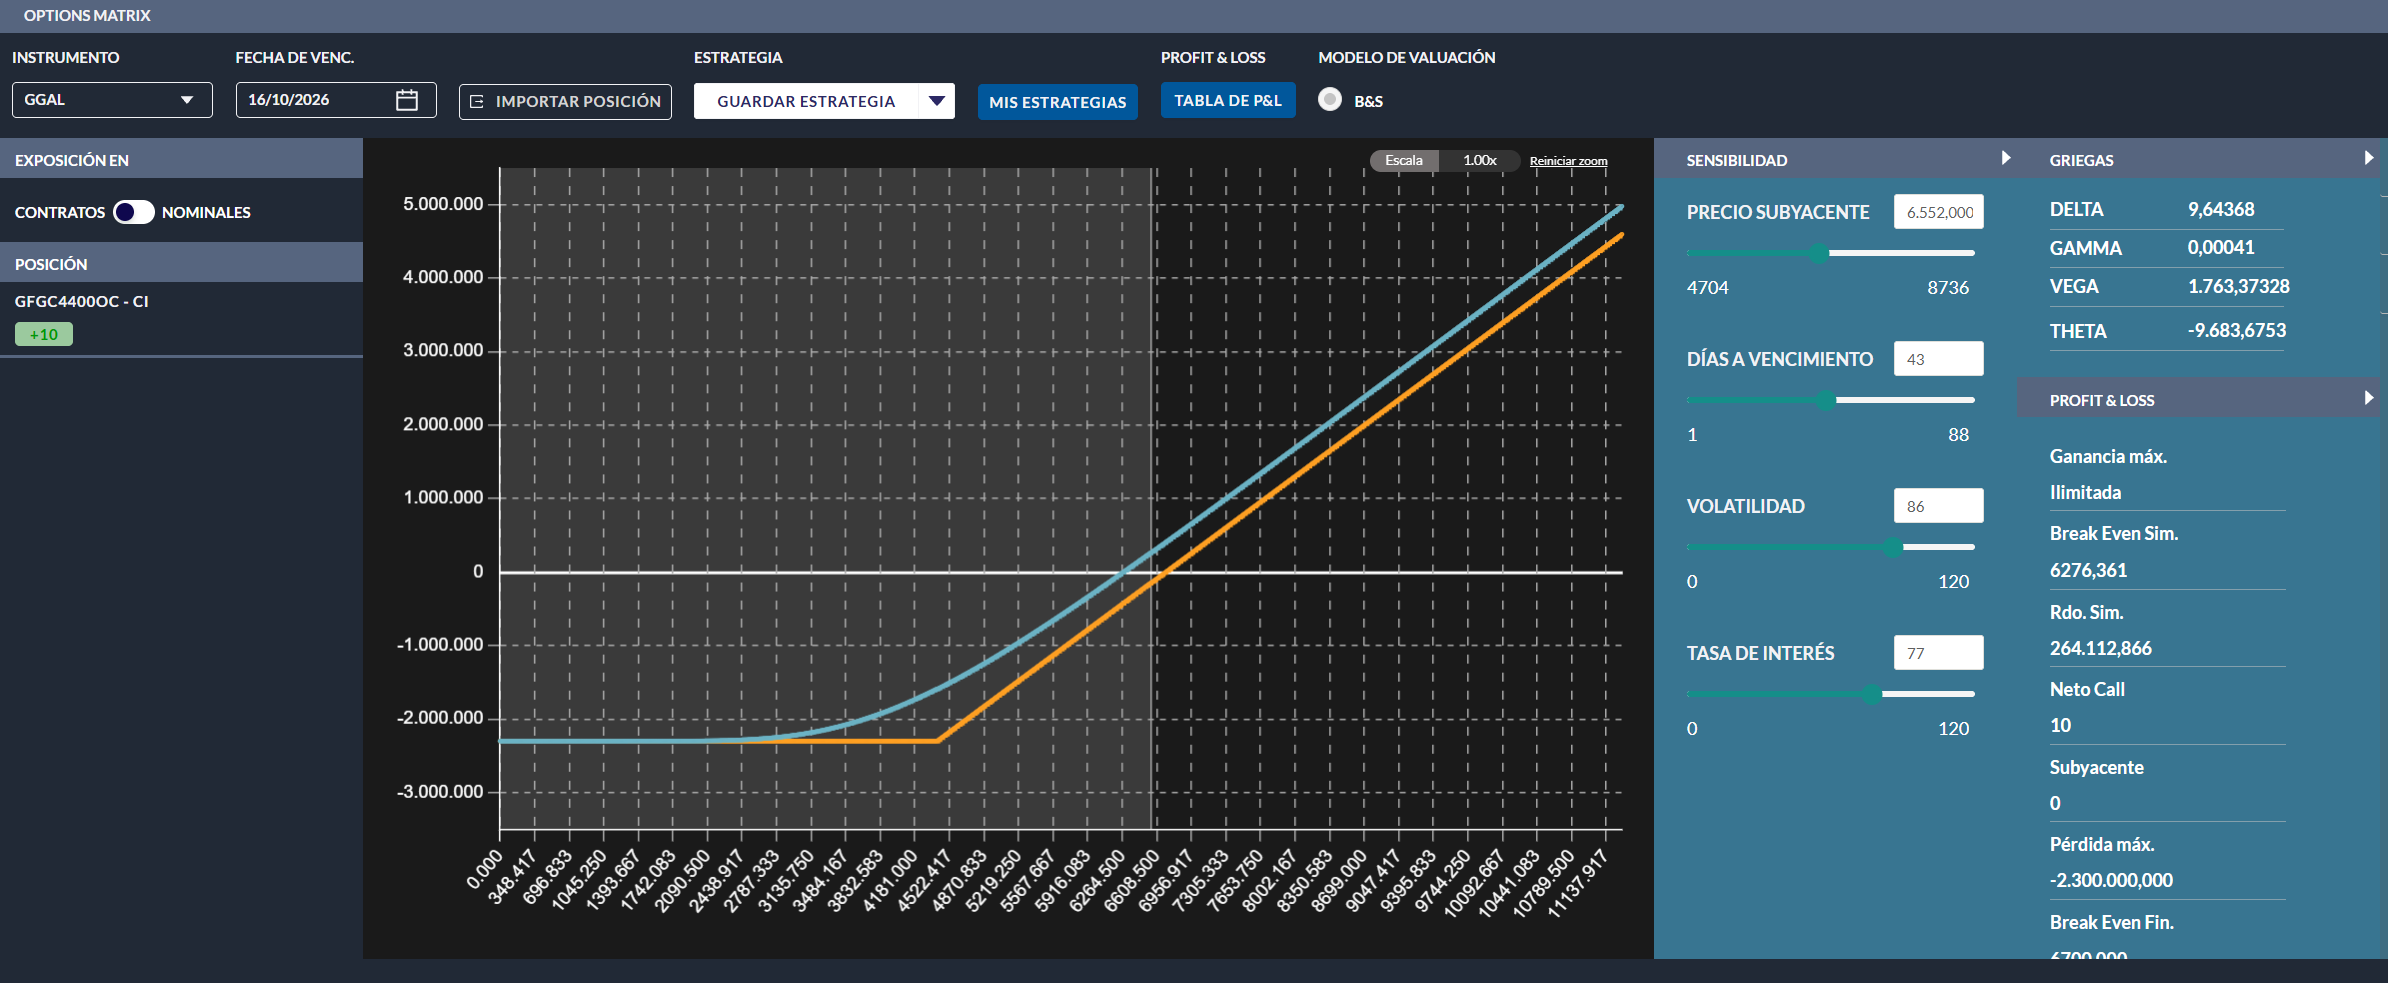
Es una compra de 10 contratos de calls sobre GGAL, base 4.400, con vencimiento el 16 de octubre. Quedan 43 días. Comprar un call te da el derecho —no la obligación— de comprar la acción a 4.400 hasta esa fecha.
Como es una compra, la lógica es asimétrica y ese es todo el punto del instrumento:
- Ganancia máxima: ilimitada. Si la acción sube, el call sube con ella y no hay techo.
- Pérdida máxima: $2.300.000. Es exactamente la prima que se pagó. Ni un peso más, pase lo que pase.
Esa línea horizontal del gráfico, plana en −2.300.000 hacia la izquierda, es la pérdida máxima dibujada. Aunque GGAL se vaya a cero, el resultado no baja de ahí. Es la diferencia de fondo entre comprar opciones y venderlas: el comprador sabe desde el primer día cuál es el peor escenario.
El break even: el número que realmente importa
La prima pagada fue de $2.300.000 por 10 contratos. Cada contrato representa 100 acciones, así que son 1.000 acciones en total, y la prima por acción fue de $2.300.
El punto de equilibrio al vencimiento sale de una cuenta muy simple:
Base 4.400 + prima 2.300 = 6.700
Con la acción en 6.552 al momento de la captura, la posición todavía está por debajo de su break even final. Eso no significa que esté perdiendo: significa que si venciera hoy perdería. Faltan 43 días.
Por eso la pantalla muestra dos break even distintos. El break even final (6.700) es el del día del vencimiento. El break even simulado (~6.276) es el de hoy, más bajo, porque a la opción todavía le queda valor tiempo. Esa diferencia es lo que se evapora día a día.
Las dos curvas del gráfico
Hay una línea celeste y una naranja, y confundirlas es el error más común de quien recién empieza.
- La naranja quebrada es el resultado al vencimiento. Plana en la pérdida máxima hasta la base, y después subiendo en línea recta. Es el escenario final.
- La celeste curva es el resultado hoy, con 43 días por delante. Es más suave porque incorpora el valor tiempo que la opción todavía conserva.
A medida que pasan los días, la celeste se va pegando a la naranja hasta fundirse con ella el día del vencimiento. Ver esas dos líneas juntas es entender, de un vistazo, cuánto te está costando el paso del tiempo.
Las griegas, sin misterio
A la derecha están las cuatro letras que asustan a todo el mundo. Son mucho más simples de lo que parecen: cada una responde a una sola pregunta.
| Griega | Responde | En esta posición |
|---|---|---|
| Delta | ¿Cuánto se mueve mi posición si la acción se mueve $1? | 9,64 — la posición se comporta casi como si tuvieras 964 acciones |
| Gamma | ¿Cuánto cambia el delta cuando se mueve la acción? | 0,00041 — muy bajo: el delta ya está casi al máximo |
| Vega | ¿Cuánto gano o pierdo si sube la volatilidad? | 1.763 por cada punto de volatilidad |
| Theta | ¿Cuánto me cuesta que pase un día? | −9.683 por día. Negativa, siempre, cuando comprás opciones |
Ese delta de 9,64 sobre 10 contratos posibles dice algo importante: la opción está muy dentro del dinero. Se mueve casi uno a uno con la acción. Comprar calls así se parece bastante a comprar la acción, pero poniendo mucha menos plata y con la pérdida acotada. A cambio, pagás theta todos los días.
Para qué sirve esto en la práctica
Una vez que sabés leer esta pantalla, podés responder las tres preguntas que definen si una operación entra o no entra:
- ¿Cuál es mi peor escenario? Está escrito: $2.300.000. Si ese número te quita el sueño, la posición es demasiado grande.
- ¿A partir de qué precio gano? 6.700 al vencimiento. Si no creés que la acción llegue ahí en 43 días, no es tu operación.
- ¿Qué me cuesta esperar? Casi 9.700 pesos por día. Esperar sentado no es gratis.
Nada de esto requiere ser matemático. Requiere tener la herramienta, saber dónde mirar y —sobre todo— haber visto unas cuantas posiciones antes. La parte difícil de las opciones no es la teoría: es el momento en que el mercado va en contra y hay que decidir si se ajusta, se rola o se cierra. Esa decisión se aprende acompañado.
Si querés probar
Trabajamos opciones con clientes que ya tienen una base armada y quieren dar un paso más. No se empieza por acá: primero está la cartera, y después el condimento. Si querés ver Options Matrix funcionando sobre una posición tuya, coordinamos una llamada y compartimos pantalla.
Ver todas las herramientas · Escribinos